

Xây nhà trọn gói có phải đóng thuế không là câu hỏi nên làm rõ trước khi ký hợp đồng, bởi có nghĩa vụ thuế phát sinh từ hoạt động xây dựng không đồng nghĩa chủ nhà luôn là người trực tiếp kê khai và nộp khoản thuế đó.
Từ năm 2026, chính sách thuế với hộ và cá nhân kinh doanh đã thay đổi. Vì vậy, khi tìm hiểu xây nhà trọn gói có phải đóng thuế không, gia chủ cần xác định bên nhận thầu là doanh nghiệp hay hộ/cá nhân kinh doanh, đồng thời kiểm tra giá báo đã bao gồm thuế hay chưa.
Nếu chưa rõ phạm vi của hình thức trọn gói, bạn có thể xem trước bài xây nhà trọn gói là gì để hiểu những công việc thường được giao cho một đầu mối.
1. Xây nhà trọn gói có phải đóng thuế không trong năm 2026?
Về nguyên tắc, hoạt động thi công xây dựng có thể phát sinh nghĩa vụ thuế. Tuy nhiên, câu hỏi xây nhà trọn gói có phải đóng thuế không đối với gia chủ phải xét theo bên nhận thầu.
Nếu nhà thầu là doanh nghiệp, doanh nghiệp kê khai và nộp thuế theo chế độ thuế dành cho doanh nghiệp. Gia chủ không nên lấy tỷ lệ thuế của hộ/cá nhân kinh doanh rồi tự cộng vào hợp đồng của công ty. Điều cần kiểm tra là giá trước hay sau VAT, hóa đơn được xuất thế nào và khoản phí hành chính nào thuộc phạm vi hợp đồng.
Nếu bên nhận thầu là hộ hoặc cá nhân kinh doanh, Nghị định 68/2026/NĐ-CP quy định cơ chế riêng. Hộ/cá nhân có doanh thu năm từ 500 triệu đồng trở xuống thuộc diện không chịu GTGT và không phải nộp TNCN từ kinh doanh theo ngưỡng này; khi vượt ngưỡng, cách tính phụ thuộc doanh thu và phương pháp áp dụng. Vì vậy, khi tra cứu thuế xây nhà trọn gói, thuế xây dựng nhà ở hoặc thuế xây dựng nhà ở riêng lẻ, gia chủ cần đối chiếu đúng tư cách của bên nhận thầu thay vì áp một công thức chung.
2. Xây nhà trọn gói có phải đóng thuế không với từng loại nhà thầu?
Đây là chỗ nhiều bài giải thích xây nhà trọn gói có phải đóng thuế không dễ gây nhầm. Tỷ lệ tính trực tiếp trên doanh thu thường được nhắc đến chủ yếu liên quan hộ/cá nhân kinh doanh; không nên dùng như công thức chung cho mọi doanh nghiệp xây dựng.
| Bên nhận thầu | Cách hiểu về thuế | Gia chủ nên kiểm tra |
|---|---|---|
| Doanh nghiệp | Kê khai thuế theo chế độ áp dụng cho doanh nghiệp; không dùng tỷ lệ TNCN của hộ/cá nhân để áp cho công ty. | Giá trước/sau VAT, hóa đơn, phạm vi hợp đồng. |
| Hộ/cá nhân có bao thầu vật liệu | GTGT theo phương pháp trực tiếp thuộc nhóm 3% trên doanh thu khi thuộc diện chịu thuế; TNCN theo quy định 2026 tùy doanh thu và phương pháp tính. | Tư cách kinh doanh, doanh thu, hóa đơn và điều khoản thuế. |
| Hộ/cá nhân chỉ nhận nhân công | GTGT theo phương pháp trực tiếp thuộc nhóm 5% trên doanh thu khi thuộc diện chịu thuế; TNCN theo quy định 2026 tùy doanh thu và phương pháp tính. | Giá trị phần nhân công và trách nhiệm kê khai. |
Với cá nhân kinh doanh có doanh thu trên 500 triệu đến 3 tỷ đồng, Luật Thuế TNCN 2025 cho phép lựa chọn phương pháp theo quy định; nếu tính theo tỷ lệ trên doanh thu, phần doanh thu tính thuế là phần vượt ngưỡng 500 triệu đồng, với xây dựng có bao thầu vật liệu là 1,5% và không bao thầu vật liệu là 2%. Vì vậy, nếu đang kiểm tra xây nhà trọn gói có phải đóng thuế không, không nên lấy toàn bộ giá trị hợp đồng rồi cộng một mức cố định như các bài cũ.
3. Ngoài câu hỏi xây nhà trọn gói có phải đóng thuế không, còn lệ phí nào?
Khi tìm xây nhà trọn gói có phải đóng thuế không, nhiều gia chủ gọi chung mọi khoản phải trả là “thuế”. Thực tế cần tách thuế của nhà thầu với lệ phí và chi phí hành chính của hồ sơ nhà ở.
3.1. Lệ phí cấp giấy phép xây dựng
Nếu công trình thuộc trường hợp phải xin phép, lệ phí cấp giấy phép được thực hiện theo quy định của địa phương. Không nên lấy một mức cố định rồi áp cho cả nước. Hợp đồng cần ghi rõ nhà thầu chỉ hỗ trợ hồ sơ hay đã bao gồm dịch vụ và khoản lệ phí liên quan.
3.2. Lệ phí trước bạ khi đăng ký quyền sở hữu nhà
Khi đăng ký quyền sở hữu nhà gắn liền với đất, lệ phí trước bạ có thể phát sinh tùy hồ sơ và trường hợp miễn. Nghị định 10/2022/NĐ-CP quy định mức thu đối với nhà, đất là 0,5% trên giá tính lệ phí trước bạ. Khoản này không phải là “thuế thi công” của nhà thầu.
3.3. Chi phí sử dụng tạm vỉa hè, lòng đường nếu có
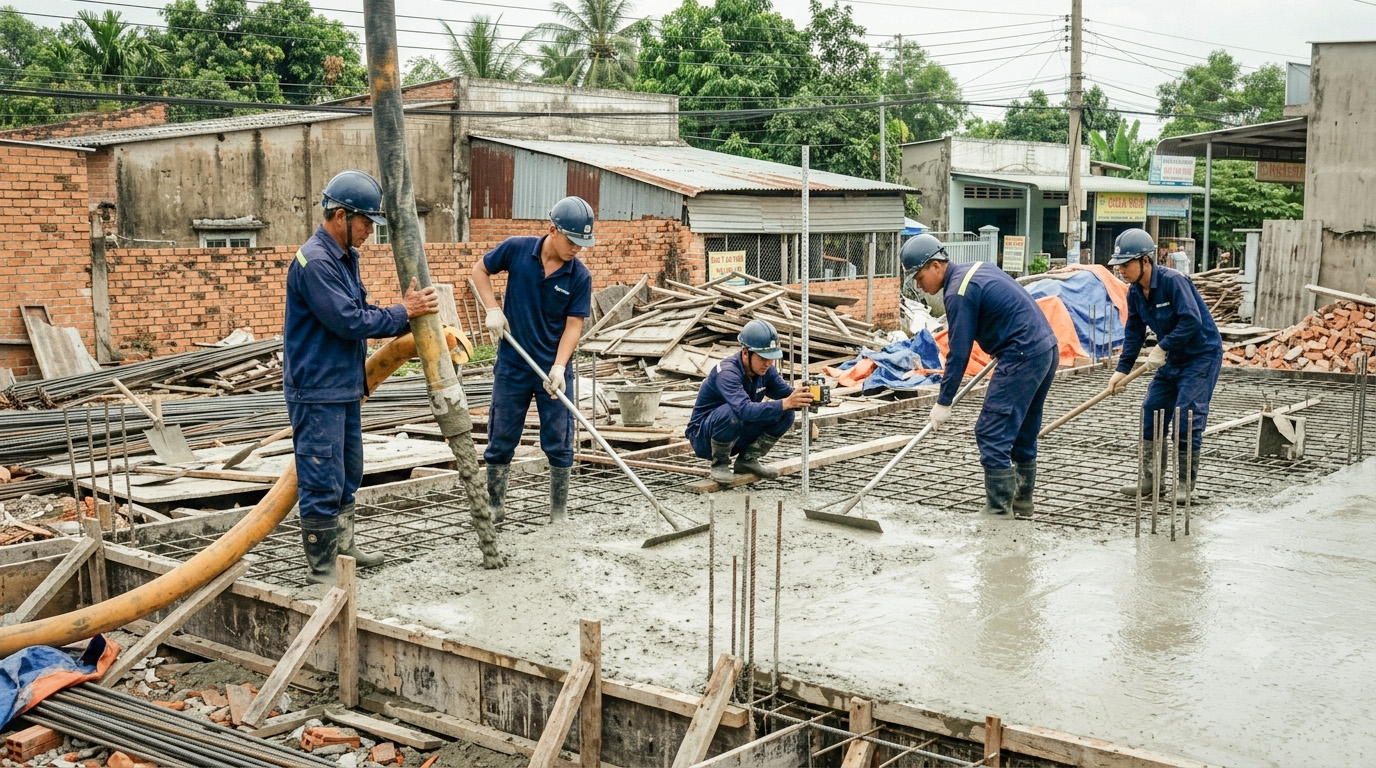
Nhà phố trong khu vực chật hẹp đôi khi cần vị trí bơm bê tông, tập kết vật liệu hoặc đặt thiết bị. Việc sử dụng tạm vỉa hè, lòng đường phải theo quy định địa phương và chỉ phát sinh khi thuộc trường hợp được phép.
4. Xây nhà trọn gói có phải đóng thuế không và khoản nào dễ phát sinh?
Biết xây nhà trọn gói có phải đóng thuế không chưa đủ để kiểm soát ngân sách. Trên thực tế, chi phí phát sinh khi xây nhà thường đến từ phạm vi công việc, điều kiện hiện trường hoặc thay đổi trong quá trình thi công, chứ không phải lúc nào cũng do phát sinh thêm một sắc thuế.
- Nền đất và móng: đất yếu, ao lấp hoặc mực nước ngầm có thể làm thay đổi phương án cọc và móng.
- Phá dỡ và vận chuyển: nhà cũ, xà bần, cây lớn hoặc đường vào hẹp nên được bóc riêng ngay từ đầu.
- Đấu nối hạ tầng: điện, nước, thoát nước hoặc di dời đồng hồ phụ thuộc hiện trạng.
- Thay đổi thiết kế: thêm phòng, đổi vị trí WC, cửa hoặc hệ điện nước sau khi thi công thường làm tăng cả vật tư lẫn nhân công.
- Nâng cấp vật liệu: chênh lệch giữa vật liệu trong phụ lục và sản phẩm chọn lại tại showroom là nguồn phát sinh phổ biến.
Để kiểm tra những khoản này, nên đối chiếu thêm dự toán xây dựng. Dự toán càng rõ về khối lượng, vật tư và phạm vi thì càng dễ phân biệt khoản nào là thuế, khoản nào là chi phí thi công thực tế.
5. Hợp đồng trả lời xây nhà trọn gói có phải đóng thuế không thế nào?
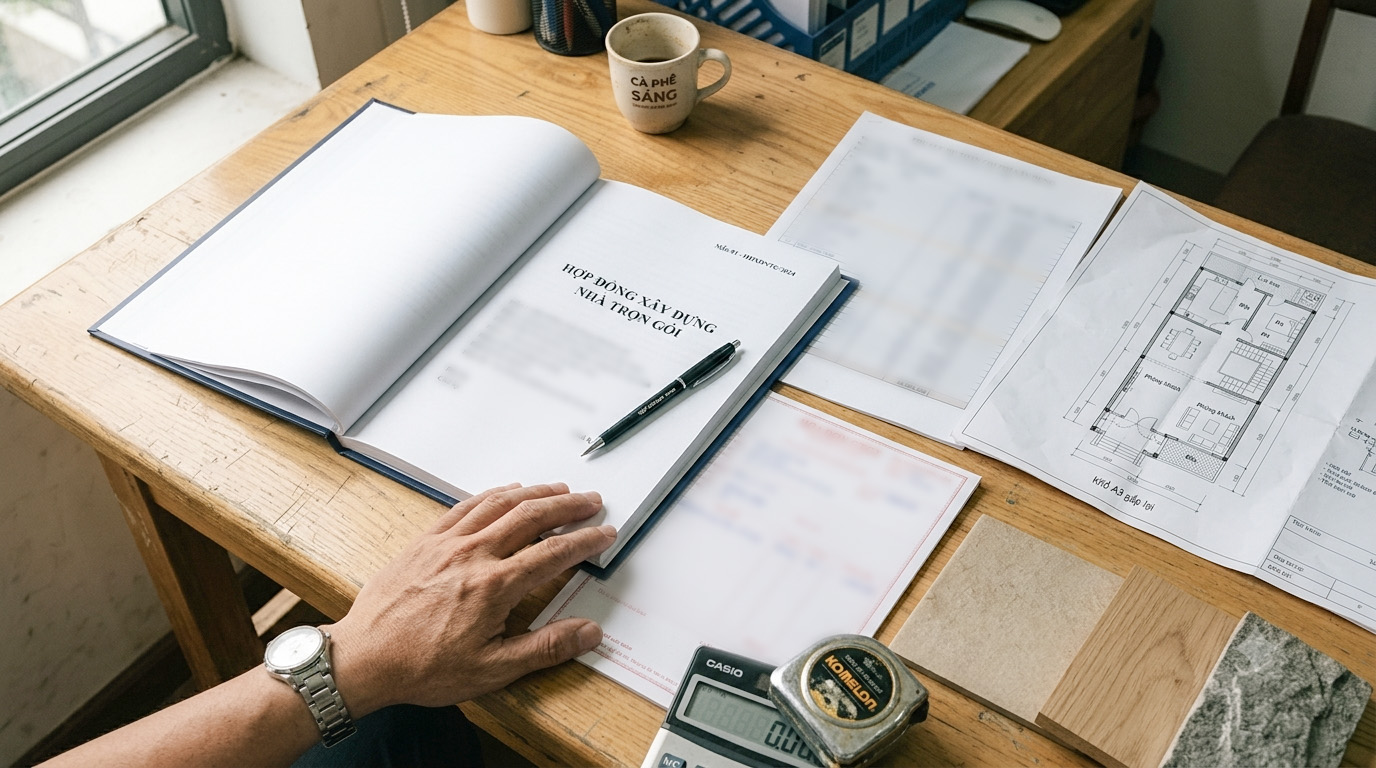
Một hợp đồng tốt không chỉ trả lời xây nhà trọn gói có phải đóng thuế không, mà còn giúp hai bên biết chính xác khoản nào đã nằm trong giá. Phần nghĩa vụ tài chính nên ghi rõ trách nhiệm về thuế nhà thầu xây dựng, hóa đơn và các lệ phí liên quan.
- Giá hợp đồng là giá trước thuế hay đã bao gồm thuế.
- Tư cách pháp lý của bên nhận thầu: doanh nghiệp, hộ kinh doanh hay cá nhân kinh doanh.
- Trách nhiệm xuất hóa đơn và cung cấp chứng từ thanh toán.
- Phạm vi xin phép xây dựng, đăng ký tài sản và các lệ phí hành chính liên quan.
- Danh mục vật tư có mã, tiêu chuẩn hoặc mức giá tham chiếu đủ rõ để đối chiếu.
- Hạng mục nằm ngoài giá: cọc, phá dỡ, vận chuyển đặc biệt, đấu nối, nội thất rời, sân vườn…
- Mọi thay đổi phải có báo giá bổ sung và xác nhận trước khi thực hiện.
Trước khi ký, gia chủ có thể đối chiếu thêm 5 câu hỏi phải hỏi nhà thầu trước khi ký hợp đồng để kiểm tra rõ phạm vi, vật tư, thanh toán và trách nhiệm của hai bên.
6. Kiểm soát ngân sách sau khi biết xây nhà trọn gói có phải đóng thuế không
Sau khi hiểu xây nhà trọn gói có phải đóng thuế không, gia chủ nên chuyển sang kiểm tra tổng phạm vi công việc. Báo giá cần đi cùng bản vẽ và phụ lục vật tư; mọi thay đổi về vật liệu, công năng hoặc biện pháp thi công nên được xác nhận giá trước.
Quỹ dự phòng vẫn cần thiết nhưng không có một tỷ lệ bắt buộc phù hợp với mọi căn nhà. Mức dự phòng nên dựa vào độ hoàn thiện của hồ sơ thiết kế, điều kiện địa chất, hiện trạng nhà cũ, mức độ tùy biến vật liệu và khả năng thay đổi nhu cầu của gia đình.
Khi đã xác định xây nhà trọn gói có phải đóng thuế không, khoản dự phòng nên dành cho rủi ro thi công và thay đổi thực tế, không nhập chung với nghĩa vụ thuế. Bạn có thể xem thêm quy trình xây nhà từ móng đến mái để nhận diện sớm các mốc dễ phát sinh.
Một cách thực tế để kiểm tra xây nhà trọn gói có phải đóng thuế không là đặt ba tài liệu cạnh nhau: báo giá, hợp đồng và hóa đơn/chứng từ mà nhà thầu dự kiến cung cấp. Nếu ba tài liệu thống nhất về phạm vi và giá sau thuế, gia chủ sẽ dễ kiểm soát hơn khi thanh toán theo tiến độ.
7. Câu hỏi thường gặp
Nếu vẫn băn khoăn xây nhà trọn gói có phải đóng thuế không, các câu trả lời ngắn dưới đây giúp phân biệt thuế của nhà thầu với lệ phí và chi phí của công trình.
8. Kết luận: xây nhà trọn gói có phải đóng thuế không?
Vậy xây nhà trọn gói có phải đóng thuế không? Hoạt động xây dựng có thể phát sinh nghĩa vụ thuế, nhưng người kê khai, cách tính và khoản gia chủ thực trả phụ thuộc vào tư cách nhà thầu cùng nội dung hợp đồng.
Trước khi ký, hãy chốt rõ giá đã gồm thuế chưa, hóa đơn, phí hành chính, phạm vi vật tư và nguyên tắc phát sinh. Khi các mục này minh bạch, việc xác định xây nhà trọn gói có phải đóng thuế không sẽ dễ hơn nhiều và ít tạo tranh cãi ở cuối công trình. Đây cũng là cách thực tế để kiểm tra xây nhà trọn gói có phải đóng thuế không dựa trên hợp đồng và chứng từ thay vì suy đoán.
Tư vấn cùng M16 Home
Cần rà soát phạm vi báo giá và các khoản dễ phát sinh?
Gửi nhu cầu, quy mô và hiện trạng để M16 Home hỗ trợ làm rõ phạm vi xây nhà trọn gói, vật tư và những đầu việc cần chốt trước khi ký.
Nguồn pháp lý tham khảo, kiểm tra ngày 22/09/2026:Chính sách thuế hộ/cá nhân kinh doanh năm 2026: Nghị định 68/2026/NĐ-CP; phương pháp tính TNCN với cá nhân kinh doanh: Cổng Thông tin điện tử Chính phủ.
Tỷ lệ GTGT trực tiếp đối với xây dựng có/không bao thầu vật liệu được quy định trong pháp luật thuế GTGT hiện hành; lệ phí trước bạ nhà, đất: Nghị định 10/2022/NĐ-CP. Lệ phí cấp phép xây dựng và sử dụng tạm vỉa hè, lòng đường cần kiểm tra theo quy định tại địa phương.
Nội dung dùng để tham khảo khi chuẩn bị hợp đồng và ngân sách, không thay thế tư vấn thuế hoặc pháp lý cho một hồ sơ cụ thể.